Рассрочка для подростка: как посчитать полную стоимость покупки
Сначала выясните, что именно предлагают
Оплата частями может быть оформлена по-разному: через сервис рассрочки, как кредит или заём, либо напрямую продавцом. У этих вариантов отличаются стороны договора и условия. Поэтому начните с простого вопроса: кто будет стороной договора и что именно я подписываю?
В России с 1 апреля 2026 года действует отдельное регулирование сервисов рассрочки. Оно не распространяется на кредитные договоры банков и МФО или на рассрочку, которую предлагает сам продавец. Краткое разъяснение есть у Роспотребнадзора. Название кнопки на сайте само по себе не определяет тип договора.
Пять проверок перед решением
- Цена. Сколько этот же товар стоит при обычной оплате? Сравните одинаковую модель и комплектацию.
- Платежи. Запишите каждую сумму и дату из графика.
- Итог. Сложите все платежи. Сверьте результат с общей суммой в договоре.
- Дополнительные условия. Проверьте проценты, платные услуги, последствия просрочки и возможность досрочной оплаты — если они предусмотрены именно этим договором.
- Сторона договора. Определите, кто предоставляет оплату частями: продавец, сервис, банк или другая организация.
🧮 Калькулятор переплаты
Сколько придётся вернуть, если взять в долг.
Пример расчёта
Допустим, цена наушников — 10 000 ₽. В условном графике указаны четыре платежа по 2 500 ₽. Их сумма составляет 10 000 ₽. Это только арифметический пример, а не описание условий какого-либо сервиса. В реальном предложении проверьте договор и итоговую сумму: если цифры отличаются, выясните, что именно добавлено и на каком основании.
| Что записать | Пример | Что проверить |
|---|---|---|
| Цена товара | 10 000 ₽ | Та же ли модель и цена при оплате сразу |
| График | 4 × 2 500 ₽ | Суммы и даты каждого платежа |
| Итог по графику | 10 000 ₽ | Совпадает ли с итогом в договоре |
Как объяснить это ребёнку
Попросите подростка самому посчитать платежи и сравнить два варианта: накопить к определённой дате или получить вещь раньше и платить по графику. Обсудите, что будет, если денег к одной из дат не окажется. Цель не в том, чтобы напугать или запретить, а в том, чтобы заметить обязательства до покупки.
Четыре вопроса перед нажатием кнопки
- Как называется документ?
- Кто его заключает со мной?
- Сколько составит каждый платёж и общая сумма?
- Какие последствия указаны при задержке платежа?
Для несовершеннолетнего договор и финансовые обязательства обязательно обсуждайте вместе со взрослым, который проверит применимые правила и условия конкретного продукта. Разъяснения регулятора о счетах несовершеннолетних можно прочитать на сайте Банка России.
Пробный урок 35 минут — и вы узнаете, умеет ли ребёнок планировать, копить и отказываться от импульсивных покупок.
Рекламная надпись — не расчёт
Фразы «0%», «без переплаты» или «платёж всего…» не заменяют договор. Смотрите на полную сумму, сроки и обязанности. Для актуальных сервисов рассрочки также важно отличать их от кредита или договора с продавцом: правила и надзорный режим различаются. Если условие непонятно, не подтверждайте покупку, пока взрослый не прочитает документ целиком.
Научиться сравнивать предложения поможет статья «Как научить ребёнка сравнивать цены». Если покупка не срочная, можно сначала составить план накоплений — например, по инструкции «Как подростку накопить на наушники». А базовые принципы объяснения кредитов собраны в материале «Как объяснить ребёнку кредит».
Короткое правило для семьи
До покупки выпишите на лист цену, вид договора, даты и суммы платежей, дополнительные условия и полный итог. Если вы не можете уверенно объяснить каждую строку, отложите решение и разберитесь вместе.
Материал носит образовательный характер. Правила зависят от вида договора и могут изменяться; проверяйте условия конкретного предложения и актуальные разъяснения официальных органов.
Узнайте, как ваш ребёнок обращается с деньгами
Пробный онлайн-урок 35 минут с живым преподавателем. После урока — «Финансовый портрет» ребёнка: сильные стороны, зоны роста и рекомендации для вас. Без оплаты и обязательств.
Записаться в Телеграм-боте →Учим детей и подростков обращаться с деньгами, пользоваться нейросетями и выбирать профессию. Живой преподаватель и практика на каждом уроке.
Тест: Умеет ли подросток считать рассрочку?
1. Телефон стоит 24 000 ₽, а в рассрочку — 4 платежа по 6 500 ₽. Сколько переплата?
2. Что проверить в первую очередь?
3. Платёж по рассрочке пропущен. Чем это грозит?
Частые вопросы
Как понять, выгодна ли рассрочка?
Определите вид договора и сравните цену товара, платежи по датам, все дополнительные условия и полную сумму к оплате.
Рассрочка всегда означает оплату без процентов?
Нет. Под одним бытовым названием могут предлагаться разные договоры. Ориентируйтесь на документы, сторону договора и полную сумму.
Можно ли подростку самому оформить оплату частями?
Не следует оформлять договор без участия взрослого. Законные требования зависят от возраста и типа договора; взрослый должен проверить условия и применимые правила.
Что лучше для подростка: рассрочка или накопить?
Накопить почти всегда спокойнее: нет долга и риска просрочки. План — как накопить на наушники.
Чем рассрочка отличается от кредита?
У кредита есть проценты, у рассрочки их формально нет, но бывают комиссии и платные услуги. Как объяснить кредит — в отдельной статье.
Читайте также
 Как объяснить ребёнку кредит
 Как научить ребёнка сравнивать цены
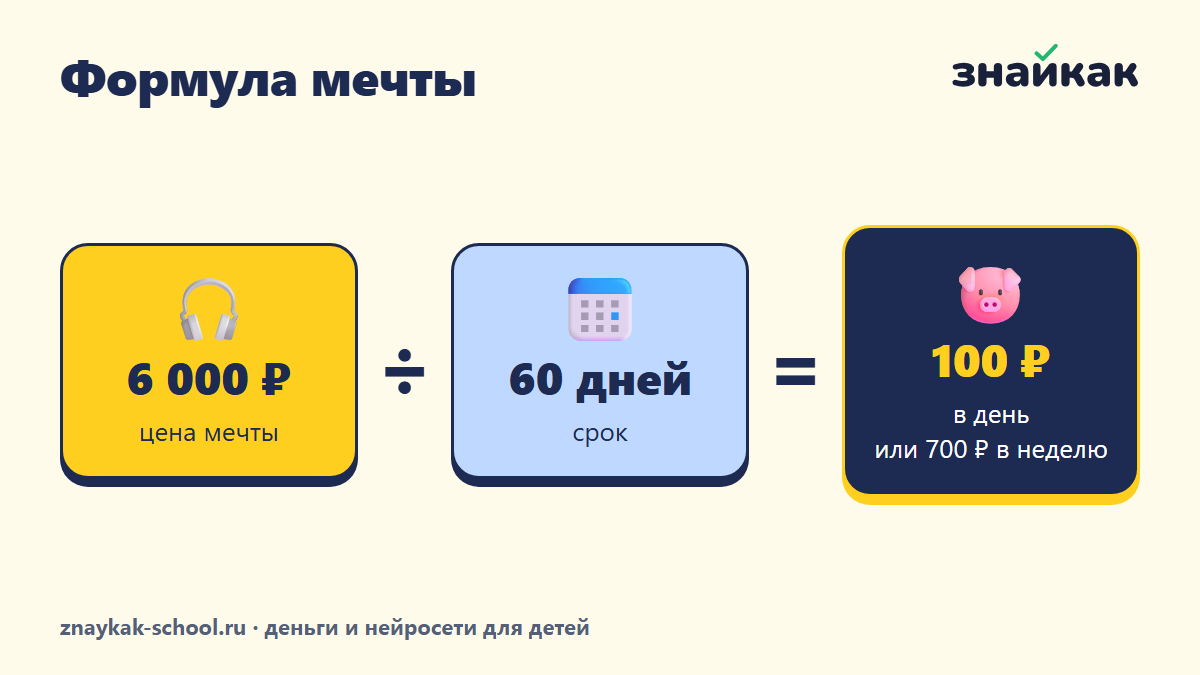 Как подростку накопить на наушники: план по шагам
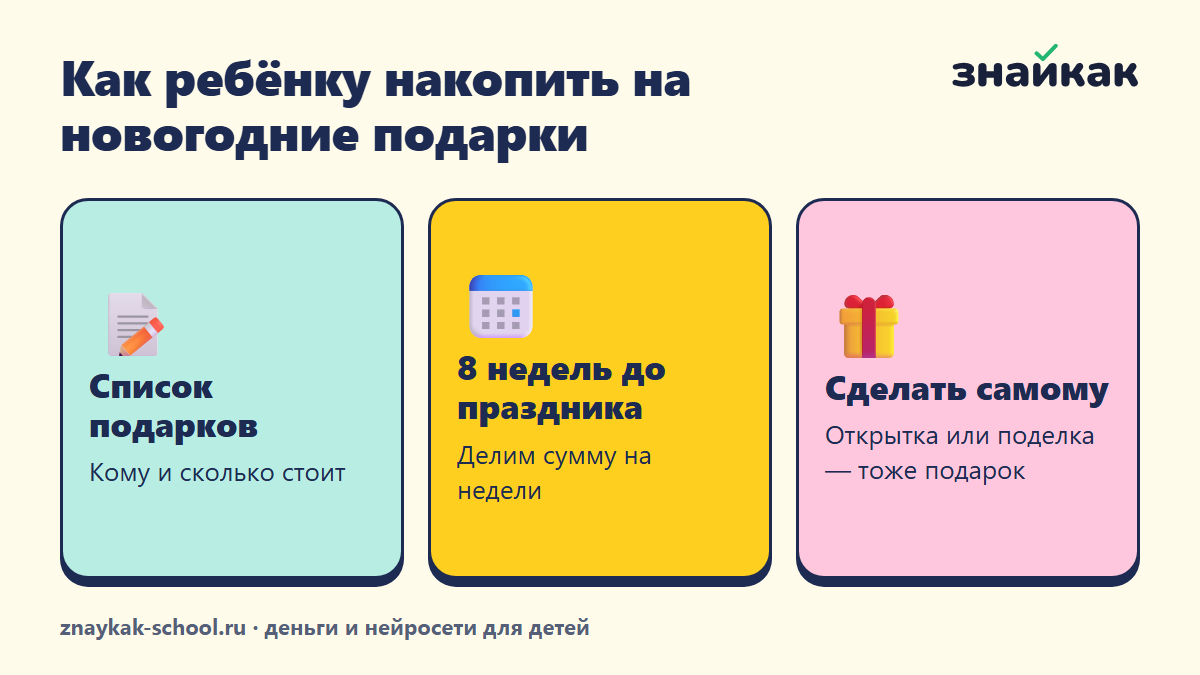 Как ребёнку накопить на новогодние подарки
Материал носит образовательный характер и не является индивидуальной финансовой рекомендацией.