Копилка или вклад: как объяснить ребёнку проценты простыми словами
Чем вклад отличается от копилки
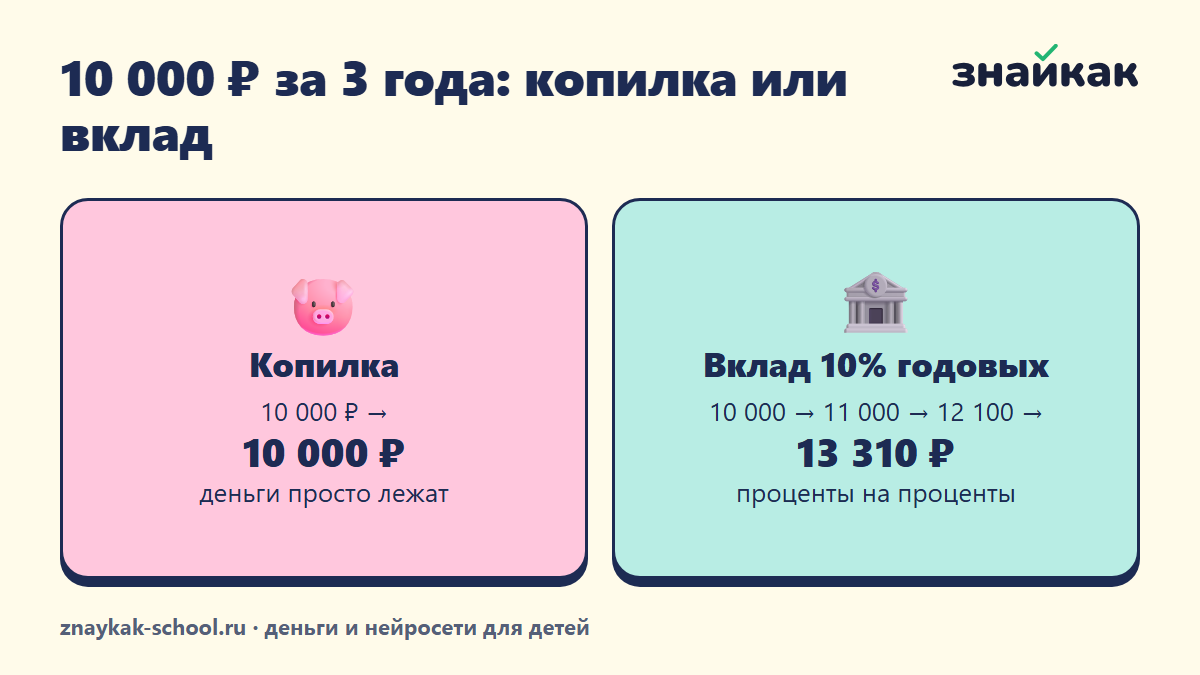
Копилка хранит деньги. Вклад хранит и платит за хранение: банк берёт деньги на время, пользуется ими и делится частью дохода. Эту часть и называют процентами.
Объяснить ребёнку можно так: «Ты даёшь банку свои деньги на время, а он платит тебе за то, что ты подождал».
Пример на пальцах: 10 000 ₽ за 3 года
Возьмём условную ставку 10% годовых, чтобы считать было легко. Реальные ставки меняются — их стоит смотреть вместе с ребёнком на сайте банка.
| Год | Копилка | Вклад 10% годовых |
|---|---|---|
| Старт | 10 000 ₽ | 10 000 ₽ |
| Через 1 год | 10 000 ₽ | 11 000 ₽ |
| Через 2 года | 10 000 ₽ | 12 100 ₽ |
| Через 3 года | 10 000 ₽ | 13 310 ₽ |
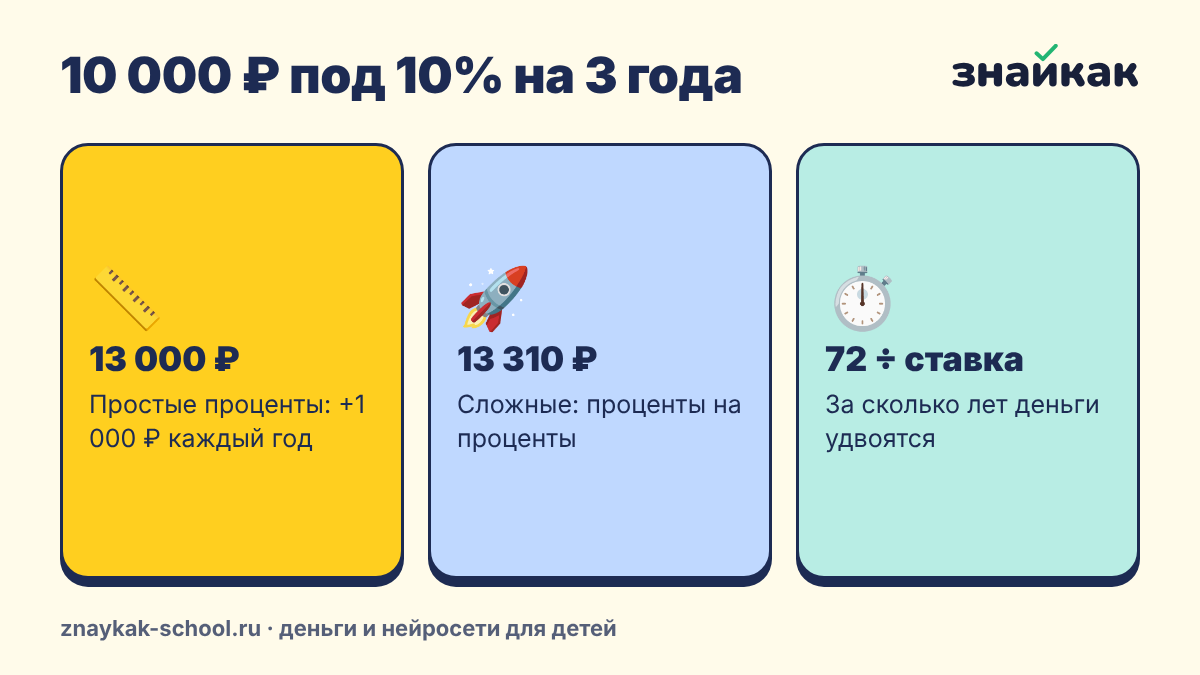
Во второй год проценты начисляются уже на 11 000 ₽, а не на 10 000 ₽. Это и есть сложный процент — «проценты на проценты». Чем дольше лежат деньги, тем быстрее растёт сумма.
🧮 Калькулятор: копилка или вклад
Сколько принесёт вклад по сравнению с копилкой.
Правило трёх копилок
Прежде чем говорить о вкладах, научите ребёнка делить деньги. Удобная система — три копилки или три конверта:
- «Трачу». Мелкие покупки на неделю.
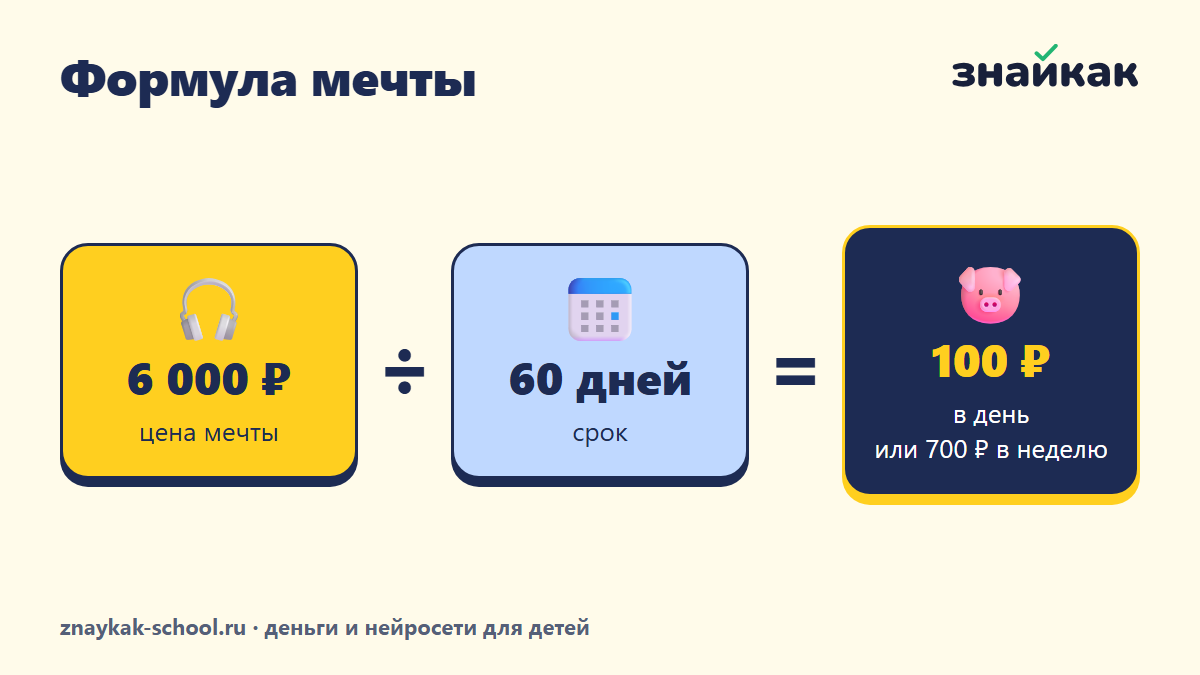
- «Коплю». Цель на 1–3 месяца: наушники, игра, подарок. Как посчитать срок, — в статье «Формула мечты».
- «Пусть работают». Деньги, которые не нужны в ближайшее время. Когда здесь набирается заметная сумма, её можно положить на вклад.
С какого возраста ребёнок может открыть вклад
- До 14 лет вклад на имя ребёнка открывают родители. Ребёнок может смотреть, как растёт сумма, в приложении вместе с вами.
- С 14 лет подросток с паспортом может сам открыть вклад и распоряжаться им — это предусмотрено статьёй 26 Гражданского кодекса РФ.
- Вклады в банках — участниках системы страхования защищены государством на сумму до 1,4 млн ₽.
Пробный урок 35 минут — и вы узнаете, умеет ли ребёнок планировать, копить и отказываться от импульсивных покупок.
Частые ошибки
- Начинать с вклада без цели. Ребёнку важно видеть, зачем ждать. Сначала — копилка и первая цель.
- Рассказывать без чисел. «Деньги растут» звучит абстрактно. Посчитайте вместе на листке или в калькуляторе.
- Путать вклад с «быстрым заработком». Обсудите сразу: если кто-то обещает 30% в месяц — это почти наверняка мошенники. Подробнее — в статье о детях и мошенниках.
Что сделать сегодня
Возьмите любую сумму из копилки ребёнка и посчитайте вместе, сколько будет через год и через три года под 10%. Потом откройте сайт банка и сравните с реальной ставкой. Одна такая задача объясняет проценты лучше любой лекции. Если ребёнку 10–12 лет и он уже пользуется картой, пригодится статья о детской банковской карте.
Как показать проценты на практике
Объяснение работает лучше, если ребёнок увидит рост сам. Простой домашний эксперимент: родители становятся «банком» и каждый месяц добавляют 5% к сумме, которую ребёнок не трогает.
Заведите таблицу на листке: месяц, сколько было, сколько добавил «банк». Через полгода ребёнок увидит, что деньги выросли без его усилий, — и поймёт, зачем взрослые открывают вклады. Можно сравнить с копилкой, где сумма не меняется. А чтобы рассказать о росте цен, пригодится статья про инфляцию.
Узнайте, как ваш ребёнок обращается с деньгами
Пробный онлайн-урок 35 минут с живым преподавателем. После урока — «Финансовый портрет» ребёнка: сильные стороны, зоны роста и рекомендации для вас. Без оплаты и обязательств.
Записаться в Телеграм-боте →Учим детей и подростков обращаться с деньгами, пользоваться нейросетями и выбирать профессию. Живой преподаватель и практика на каждом уроке.
Тест: Копилка или вклад — что вы выберете?
1. Чем вклад лучше копилки для крупной суммы?
2. Для чего удобнее копилка?
3. Что такое сложный процент?
Частые вопросы
Как объяснить ребёнку, что такое проценты по вкладу?
Скажите, что банк берёт деньги на время и платит за это. Посчитайте пример: 10 000 ₽ под 10% годовых через год — 11 000 ₽, через три года — 13 310 ₽.
Может ли подросток сам открыть вклад?
Да, с 14 лет подросток с паспортом может открыть вклад и распоряжаться им. До 14 лет вклад на имя ребёнка открывают родители.
Что лучше для ребёнка: копилка или вклад?
Для маленьких сумм и первых целей — копилка: деньги видно. Когда накопилась заметная сумма, которая не нужна в ближайшие месяцы, её можно положить на вклад.
Какой процент давать в «домашнем банке»?
Достаточно 5–10% в месяц: это выше, чем в настоящем банке, но цель — наглядность. Потом расскажите, что реальные ставки меньше и считаются за год.
Можно ли открыть вклад на имя ребёнка?
Да, родитель может открыть вклад на ребёнка. С 14 лет подросток может открыть вклад сам по паспорту.
Читайте также
 Сложные проценты: как объяснить ребёнку
 Как научить ребёнка копить на мечту
 Детская банковская карта: как настроить
 Платить ли ребёнку за оценки
Материал носит образовательный характер и не является индивидуальной финансовой рекомендацией.